-
CXMT, 낸드 연구개발 라인 구축 계획…삼성, SK하이닉스, YMTC에 도전장카테고리 없음 2026. 9. 20. 18:15

1. 개요: CXMT G5 플랫폼 양산과 글로벌 메모리 과점 구도의 구조적 변화
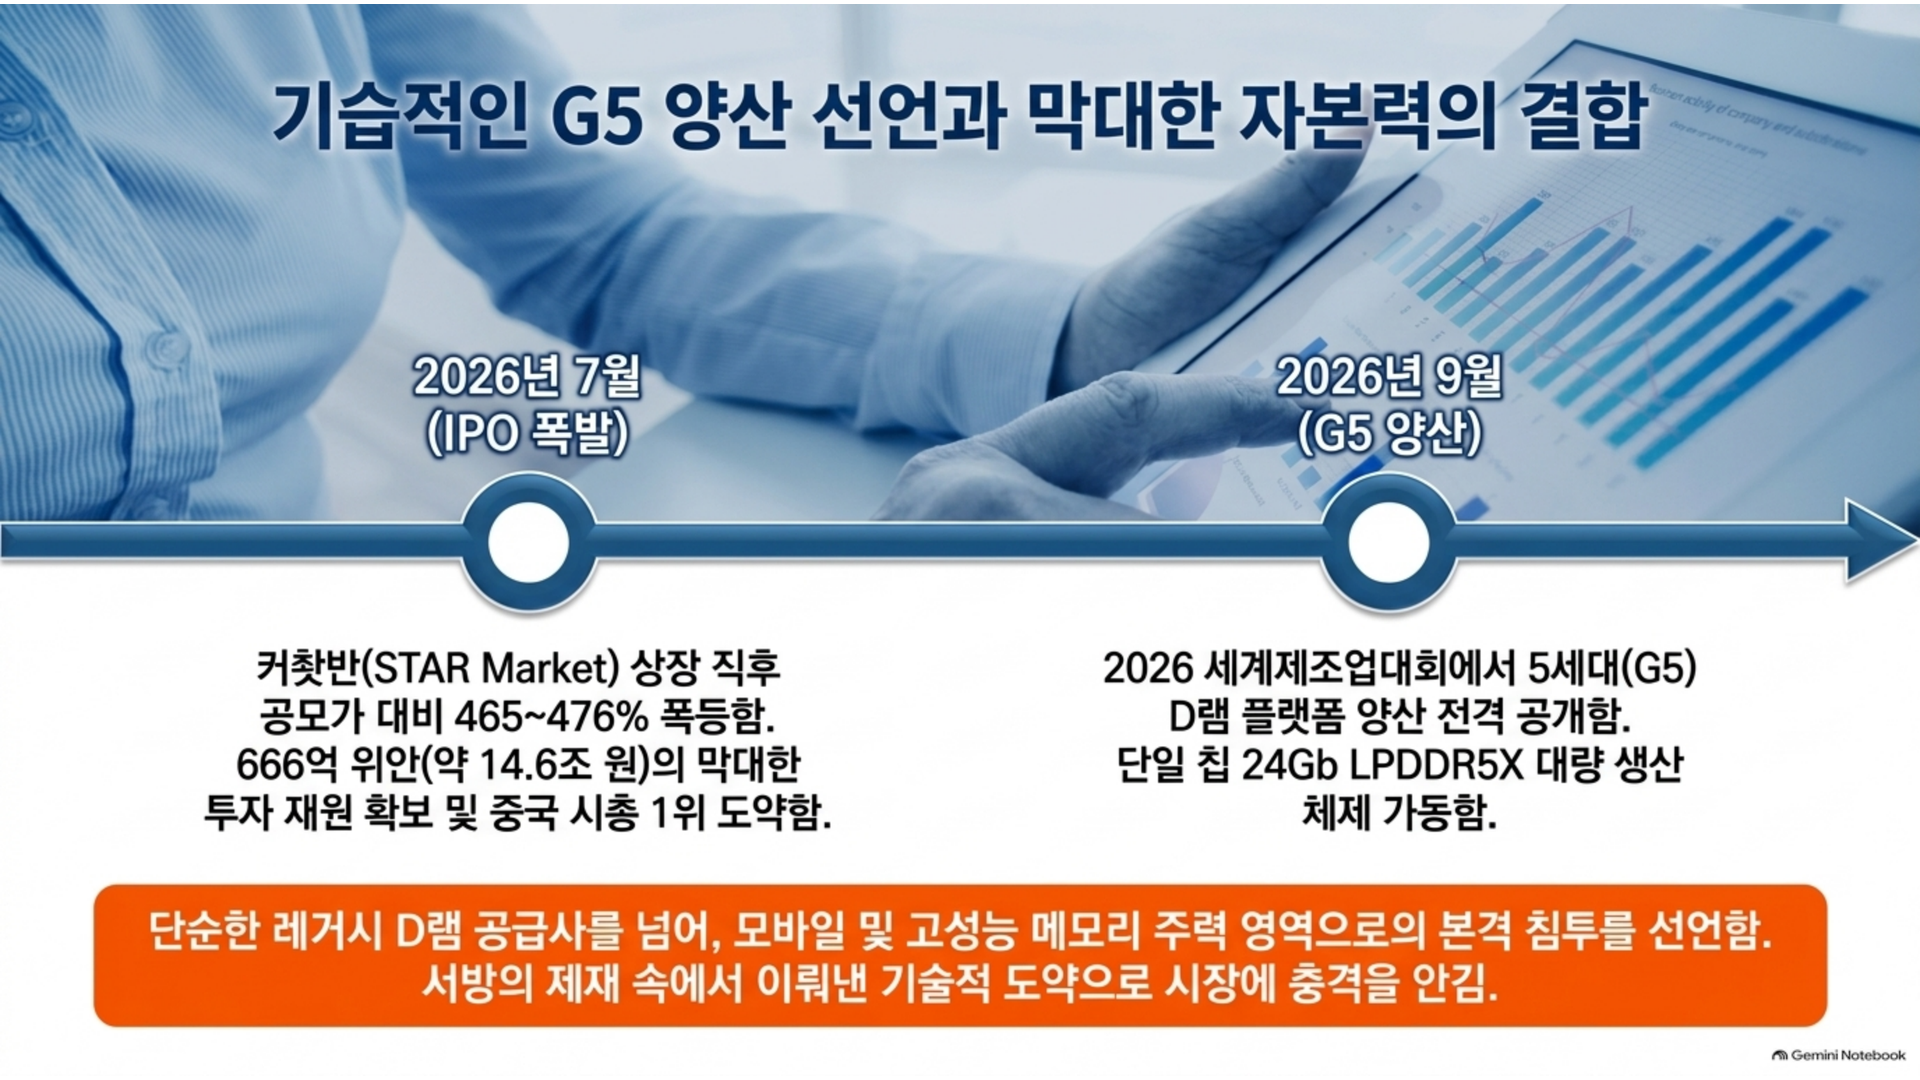
중국 최대 D램 제조업체인 창신커지(CXMT)가 2026년 9월 20일 안후이성 허페이에서 열린 '2026 세계제조업대회'를 통해 5세대 D램 기술 플랫폼(이하 G5 플랫폼)의 전면적인 양산 진입을 공식 선언했다. CXMT는 G5 공정 기반으로 설계된 단일 칩 24Gb(기가비트) 용량의 LPDDR5X 신제품 2종을 함께 공개하며 대량 생산 체제를 가동했다고 밝혔다.
이번 발표는 삼성전자, SK하이닉스, 마이크론 등 글로벌 3사가 주도해 온 D램 메모리 시장에서 중국 기업이 단순한 레거시 제품 공급사를 넘어 모바일 및 고성능 메모리 주력 영역으로 본격 침투하기 시작했음을 보여준다. CXMT는 2026년 7월 27일 상하이증권거래소 커촹반(STAR Market)에 상장된 직후 공모가 대비 465%에서 476% 수준의 폭등세를 기록하며 단숨에 중국 본토 증시 시가총액 1위 기업으로 도약했다. 기업공개(IPO)를 통해 약 666억 위안(한화 약 14조 6천억 원) 이상의 막대한 투자 재원을 확보한 CXMT는, 서방 선도 기업들이 인공지능(AI) 인프라 수요 대응을 위해 고대역폭 메모리(HBM)와 서버용 고부가 D램으로 생산 라인을 대거 재배치하는 시점을 틈타 범용 및 모바일 D램 시장 점유율을 공격적으로 확대하고 있다.
미국 상무부의 엄격한 반도체 장비 수출 통제로 극자외선(EUV) 노광 장비 반입이 원천 차단된 상황에서, 심자외선(DUV) 기반의 다중 패터닝 기술을 활용해 11nm급 미세 회로를 구현하고 대량 생산 단계에 진입했다는 점은 글로벌 반도체 공급망에 상당한 전략적 함의를 던진다.
2. G5 D램 플랫폼과 24Gb LPDDR5X의 기술 사양 및 물리적 구현 메커니즘
CXMT의 G5 플랫폼은 메모리 셀 어레이의 유효 영역 하프피치(Active-Area Half-Pitch)를 11.95nm 수준까지 축소시키는 공학적 진전을 이뤄냈다. 파운드리의 로직 공정과 달리 D램 공정 노드는 통상 워드라인과 비트라인의 물리적 배열 간격을 기준으로 세대를 규정하며, 11.95nm는 물리적 치수 면에서 글로벌 선도 업체의 10나노급 5세대(1b) 공정 초입에 근접하는 수치다.
극자외선(EUV) 장비 활용이 불가능한 CXMT는 193nm 파장의 액침 ArF(ArFi, Immersion DUV) 노광기를 활용한 사중 패터닝(SAQP: Self-Aligned Quadruple Patterning) 기법을 전면 적용했다. 포토리소그래피 1회 노광 후 원자층 증착(ALD)과 이방성 식각을 이용해 측벽 스페이서를 반복 형성하는 방식으로 회로 피치를 물리적 분해능 한계 대비 4분의 1 수준으로 압축했다.
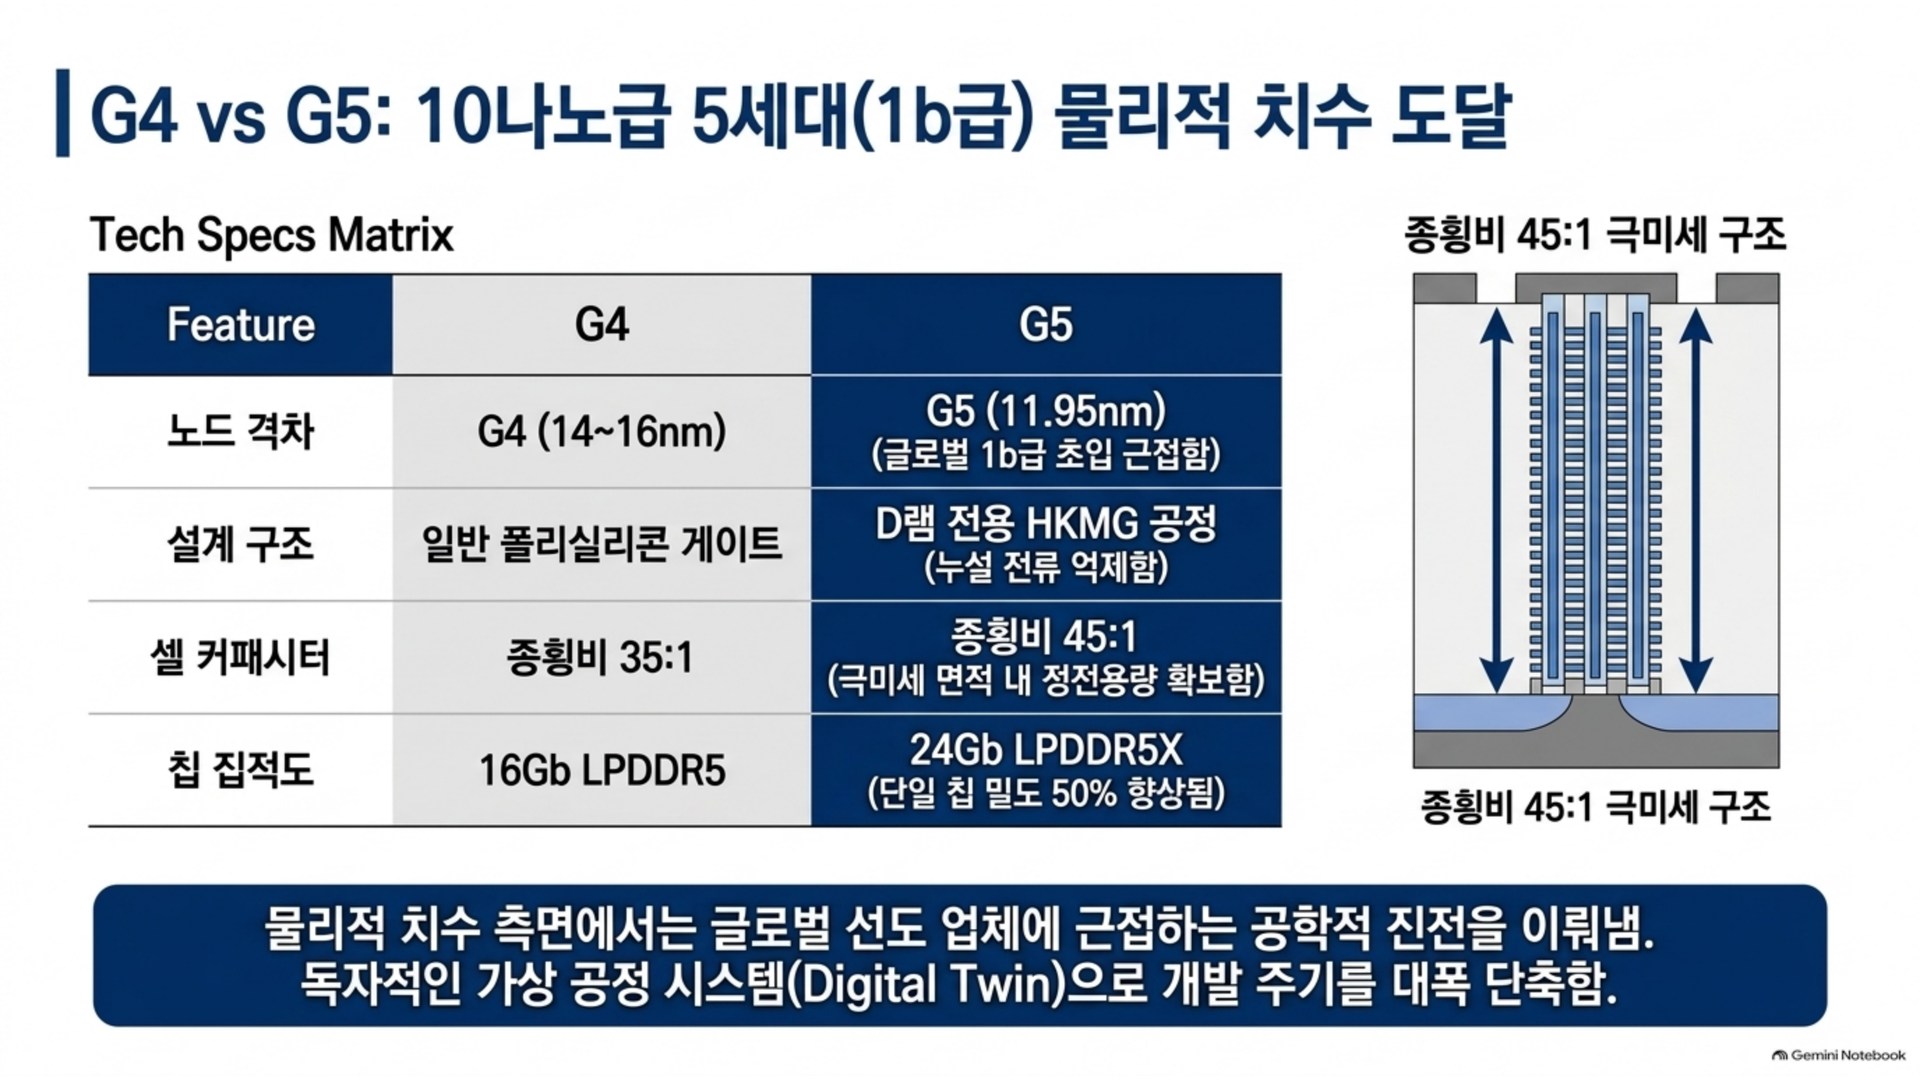
미세화에 수반되는 셀 전하 보존 시간(Retention Time)의 급격한 저하를 방지하기 위해 저장 커패시터의 종횡비(Aspect Ratio)를 45:1까지 끌어올렸으며, 누설 전류 억제와 트랜지스터 스위칭 효율을 개선하기 위해 D램 공정에 맞춤화된 고유전율 금속 게이트(HKMG: High-K Metal Gate) 기술을 적용해 핵심 기능 영역의 높이를 6,762nm 수준으로 낮췄다. 설계 및 양산 최적화에는 독자 개발한 디지털 트윈(Digital Twin) 가상 공정 시스템이 통합 운용되어 공정 개발 주기를 대폭 단축했다.
신제품인 24Gb LPDDR5X는 단일 다이 기준 24Gb 용량을 달성하여 기존 세대 동종 제품 대비 집적도를 50% 향상시켰다. 패키지는 글로벌 모바일 단말기 제조사들의 표준 보드 설계 규격에 대응하기 위해 496-ball FBGA와 245-ball FBGA 두 가지 폼팩터로 양산된다. 회로 축소에 따라 8Gb 환산 기준 웨이퍼 한 장당 생산 가능한 반도체 다이의 수(Gross Dies per Wafer)는 4세대(G4) 대비 50% 이상 증가하여 비트 생산성과 원가 구조를 크게 개선했다.
기술 항목 CXMT 4세대 (G4) 플랫폼 CXMT 5세대 (G5) 플랫폼 공학적·산업적 의의 핵심 공정 노드 (업계 환산) 10나노급 4세대 (1a급, 약 14~16nm) 10나노급 5세대 (1b급 초입) 선도 그룹과의 물리적 노드 격차 축소 유효 영역 하프피치 약 14nm 중반 11.95 nm 글로벌 최첨단 양산 공정에 근접 적용 리소그래피 ArFi DUV 기반 SADP/SAQP 혼용 ArFi DUV 기반 초고정밀 SAQP EUV 배제 환경에서 DUV 한계 극복 커패시터 종횡비 35~40:1 수준 45:1 극미세 셀 면적 내 정전용량 확보 주변 회로 게이트 기술 일반 폴리실리콘/금속 복합 게이트 D램 전용 HKMG 공정 주변부 누설 전류 억제 및 전력 최적화 주력 모바일 메모리 제품 16Gb LPDDR5 / DDR5 24Gb LPDDR5X (496/245-ball) 단일 칩 밀도 50% 확대 최대 데이터 전송 속도 8,533 ~ 9,600 Mbps 최대 10,667 Mbps 온디바이스 AI 및 플래그십 AP 대응 웨이퍼당 칩 산출량 (8Gb 기준) 기준치 (100%) 50% 이상 증가 웨이퍼당 비트 생산성 대폭 개선 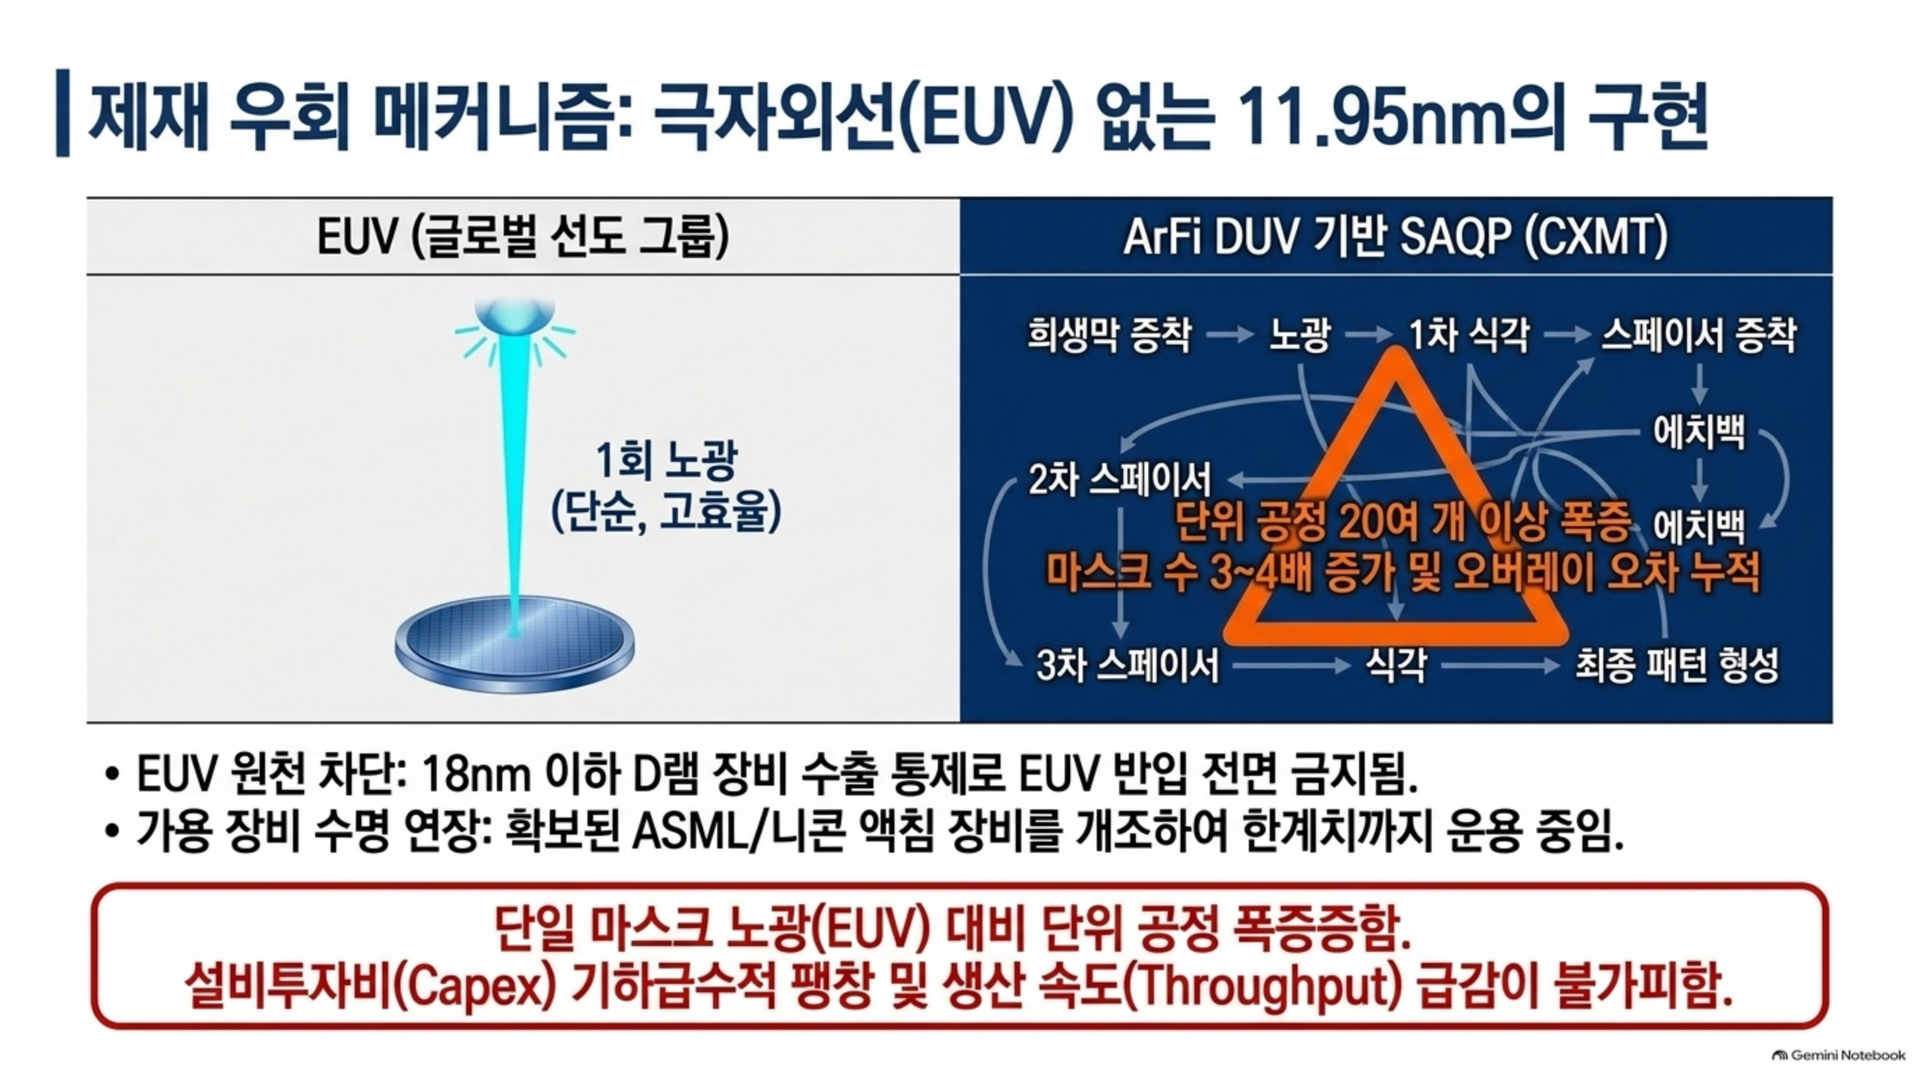
3. 글로벌 메모리 3사 대비 기술 격차와 공학적 한계
삼성전자와 SK하이닉스는 1z(3세대) 및 1a(4세대) 공정부터 단일 파장 13.5nm의 극자외선(EUV) 노광기를 생산 라인에 도입해 현재 1b(5세대, 12nm급)를 주력으로 양산 중이며, 1c(6세대, 11nm급) 양산 및 차세대 1d 노드 연구에 진입해 있다. 마이크론 역시 1β(5세대)까지 독자적인 고난도 DUV 쿼드러플 패터닝을 활용한 이후 1γ(6세대)부터 EUV를 도입하고 있다.
CXMT의 G5 플랫폼이 달성한 11.95nm 하프피치는 물리적 치수 자체로는 1b 수준에 도달했으나, 양산 신뢰성과 공정 경제성 측면에서는 선도 그룹과 약 1.5~2세대의 실질적 기술 격차가 여전히 존재한다는 것이 업계의 지배적 평가다. EUV를 사용하는 선도 업체들은 단일 마스크 노광을 통해 임계 치수(CD)를 정밀하게 제어하고 결함률을 낮추는 반면, DUV 기반 SAQP는 스페이서 증착 두께 편차와 식각 변동성이 4단계에 걸쳐 누적되는 본질적 결함을 안고 있다. 이로 인해 선 폭 거칠기(LER)와 비트라인 저항 불균일성이 심화되어 초기 수율 확보에 상당한 제약이 따른다.
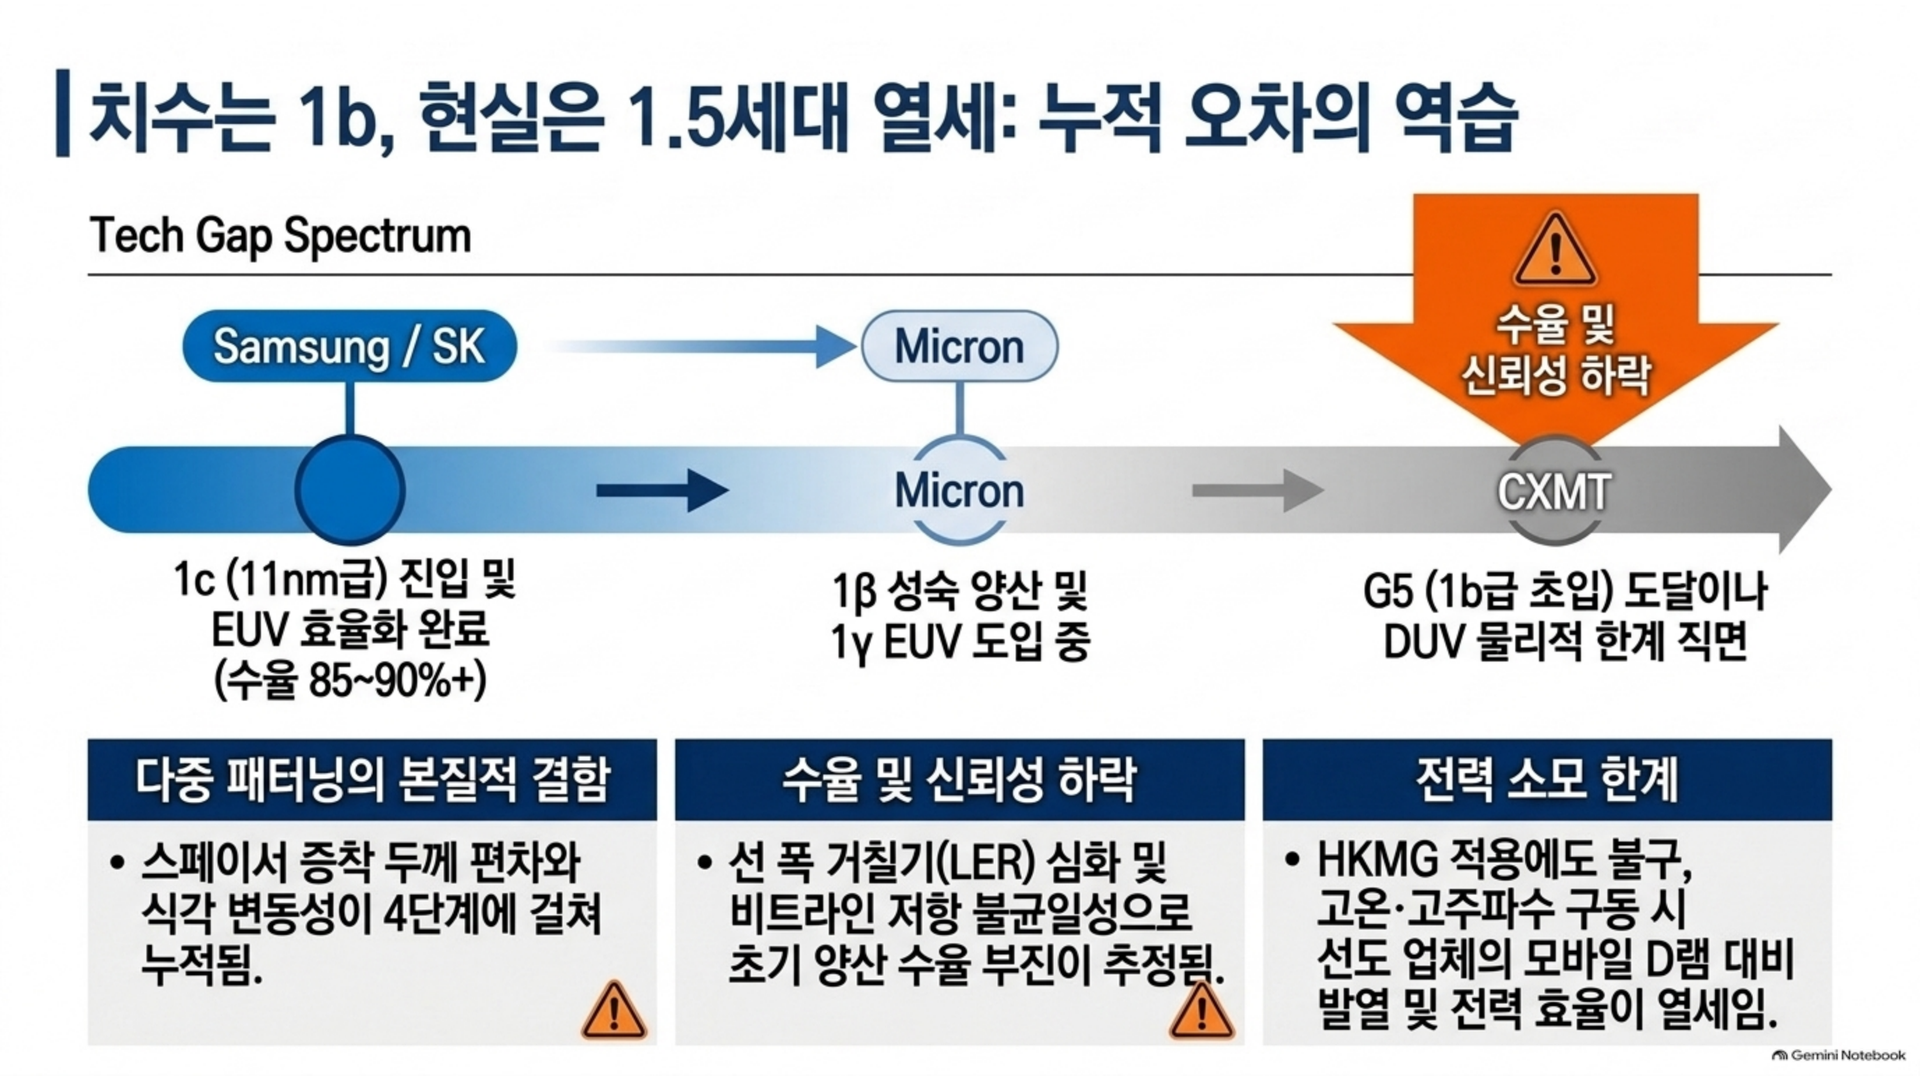
성숙 노드(G3, 17.5nm급)에서 CXMT의 DDR5 양산 수율은 약 80% 수준에 도달했으나, 고난도 공정이 집약된 G5 플랫폼의 초기 양산 수율은 선도 3사의 85~90% 수준에 크게 미치지 못하는 것으로 분석된다. 더욱이 HKMG 기술 적용에도 불구하고 극미세 셀 간 간격에서 발생하는 기생 정전용량 및 누설 전류 제어력의 한계로 인해, 고온·고주파수 구동 환경에서의 전력 소모와 열 방출 특성이 선도 업체의 1b/1c 모바일 D램 대비 열세에 머물러 있다.
차세대 모바일 메모리 규격에서도 CXMT는 최대 12,800Mbps를 지원하는 LPDDR6를 공개하며 개발 속도를 단축하고 있으나, SK하이닉스와 삼성전자는 1c 노드 기반으로 최대 14.4Gbps 대역폭과 극저전압 구동을 구현하는 LPDDR6 및 온디바이스 AI용 저지연 광대역 메모리(LLW)를 확보해 기술적 우위를 지키고 있다.
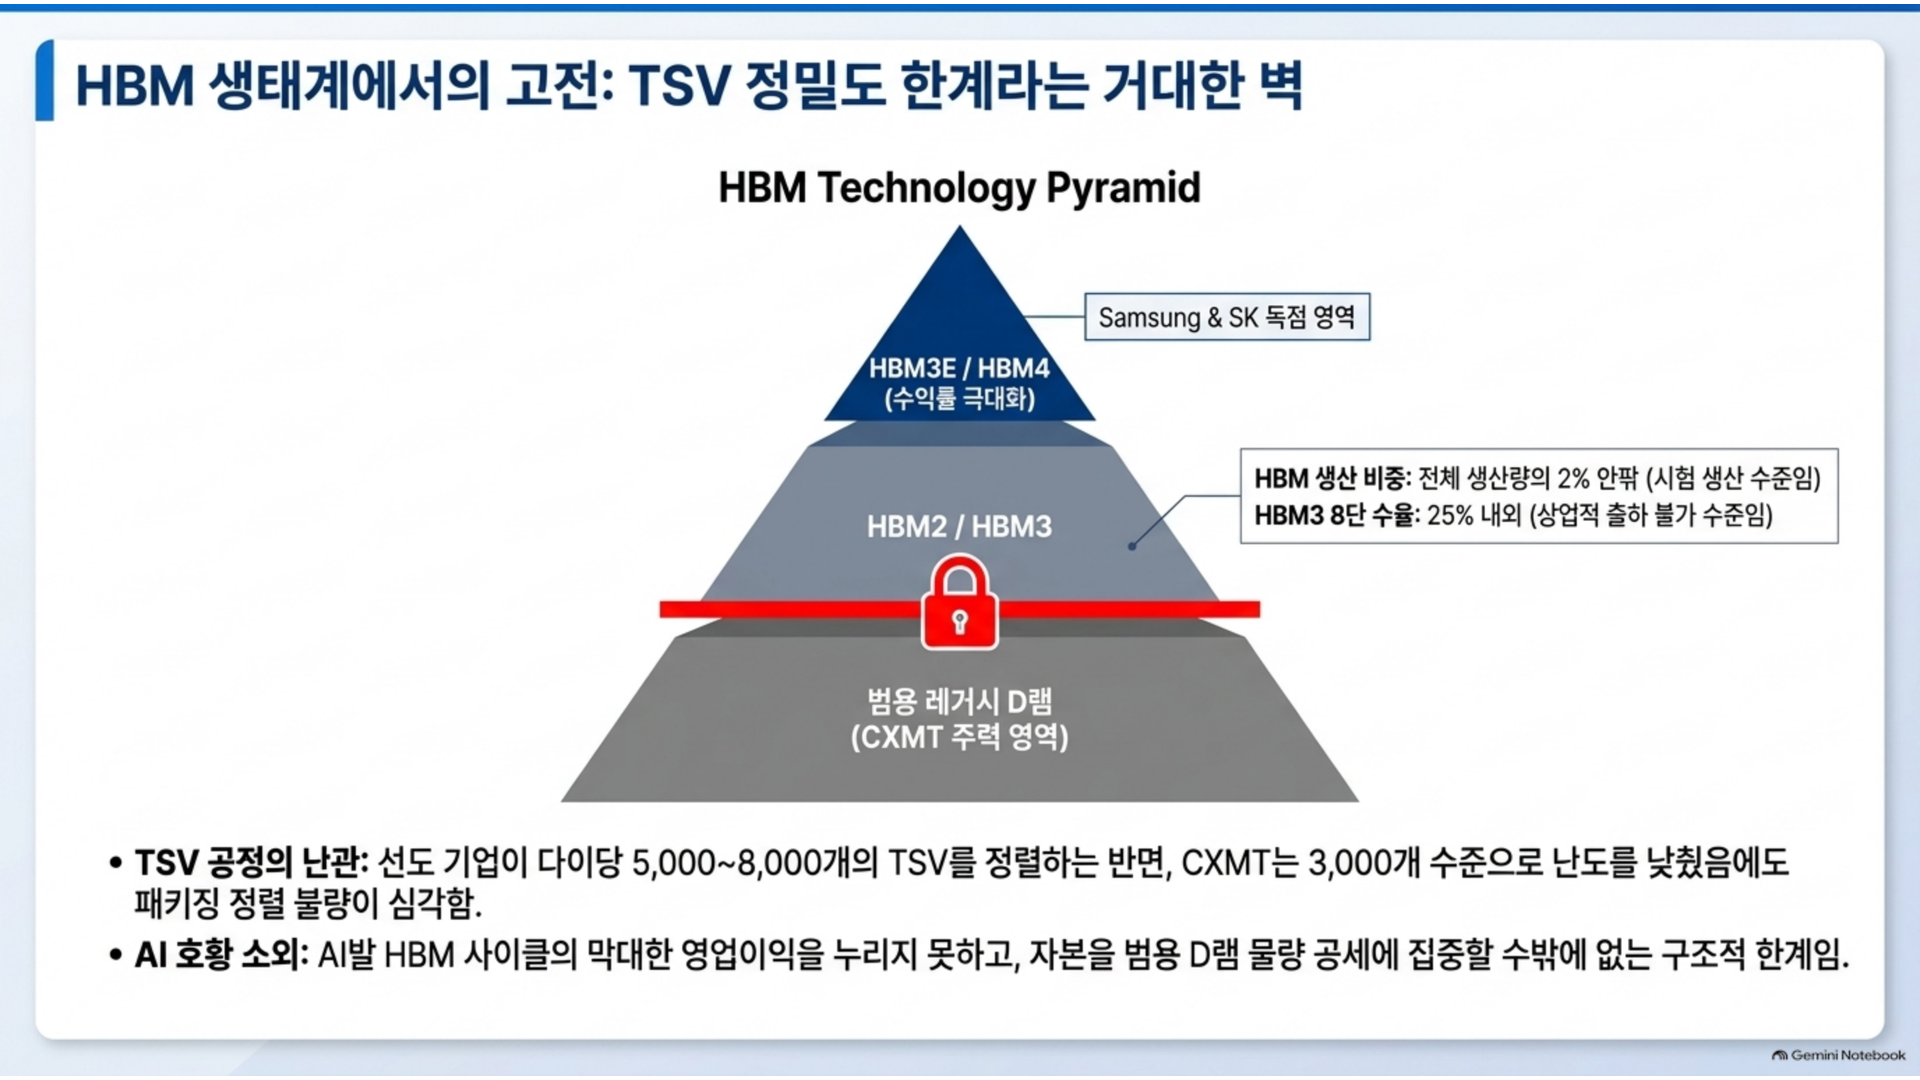
기술 격차가 가장 극명한 분야는 인공지능(AI)용 고대역폭 메모리(HBM)다. 삼성전자와 SK하이닉스가 1b 공정 기반의 12단·16단 HBM3E 및 차세대 HBM4 생태계를 주도하고 있는 반면, CXMT의 HBM 생산 능력은 월 5,000~30,000장 미만으로 전체 생산량의 2% 안팎에 머물러 사실상 초기 시험 생산 단계에 가깝다. 실리콘 관통 전극(TSV) 수 또한 선도 기업이 다이당 5,000~8,000개 이상을 정밀 정렬하는 반면 CXMT는 약 3,000개 수준으로 공정 난도를 낮췄음에도 패키징 정렬 불량으로 인해 HBM3 8단 수율이 25% 내외에 그쳐 실질적인 상업적 출하에는 도달하지 못하고 있다.
비교 항목 글로벌 선도 그룹 (삼성전자, SK하이닉스) 추격 그룹 (마이크론) 창신커지 (CXMT) 주력 D램 공정 노드 1b(5세대, 12nm급) 주력, 1c(6세대, 11nm급) 진입 1β(5세대) 성숙 양산, 1γ(6세대) 진입 G4(1a급) 성숙, G5(1b급 초입) 양산 진입 노광 기술 방식 EUV 다층 레이어 적용 (5~7개 마스크 층) 1β까지 DUV SAQP 후 1γ부터 EUV 도입 ArFi DUV 액침 기반 SAQP 전면 적용 (EUV 배제) 모바일 LPDDR 규격 10.7Gbps LPDDR5X 성숙, 14.4Gbps LPDDR6 개발 9.6Gbps LPDDR5X 양산, LPDDR6 샘플링 10.667Gbps LPDDR5X 양산, 12.8Gbps LPDDR6 양산 진입 HBM 기술 및 생산 역량 HBM3E 시장 장악, 1c 기반 HBM4 선점 HBM3E 대량 양산, HBM4 개발 가속 HBM2/초기 HBM3 파일럿 수준 (수율 약 25%, TSV 정밀도 한계) 공정 경제성 및 마진 구조 단일 EUV 노광으로 마스크 수 절감 및 고마진 유지 EUV 도입을 통한 공정 단순화 및 원가 최적화 다중 패터닝에 따른 마스크/식각 공정 급증으로 원가 부담 가중 4. 대중국 반도체 장비 제재 하의 DUV 미세화 전략과 공급망 병목
미국 상무부 산업안보국(BIS)은 2022년 10월 수출 통제 조치를 통해 18nm 이하 미세공정이 가능한 D램 제조 장비 및 EUV 노광기의 대중국 수출을 엄격히 금지했다. 네덜란드 정부 역시 ASML의 고성능 액침 DUV 스캐너(NXT:2000i 이상)의 대중국 수출 허가를 차단했다. CXMT는 이러한 제재망 속에서 제재 이전에 대량 확보된 ASML NXT:1980 계열 및 일본 니콘 장비를 개조·유지보수하며 가용 장비의 수명을 극한으로 연장하는 전략을 취하고 있다.
193nm 파장의 ArFi DUV 장비로 11.95nm라는 극미세 피치를 구현하는 과정은 혹독한 물리적·경제적 한계를 동반한다. 단일 층의 패턴을 형성하기 위해 1회 노광으로 끝나는 EUV 공정과 달리, SAQP는 희생막 증착, 노광, 1차 식각, 스페이서 원자층 증착, 에치백, 2차 스페이서 형성 등 20여 개 이상의 단위 공정이 반복된다. 이로 인해 웨이퍼 제조에 소요되는 마스크 수가 최대 3~4배 증가하며, 클린룸 단위 면적당 처리 속도(Throughput)가 급감하고 챔버 증설에 따른 설비투자비(Capex)가 기하급수적으로 팽창한다. 레이어 간 중첩 정밀도를 유지해야 하는 오버레이 오차(Overlay Error) 역시 다중 공정 단계마다 누적되어 공정 마진을 지속적으로 압박한다.
공급망 자립 측면에서 CXMT는 북방화창(NAURA), 중웨이반도체(AMEC), ACM리서치 등 중국 로컬 장비 기업들의 플라즈마 식각, 화학기상증착(CVD), 세정 설비를 대거 라인에 배치해 자립률을 30~40% 이상으로 제고했다. 그러나 노광 공정의 핵심 장비인 노광기는 상하이마이크로(SMEE) 등의 국산화 속도가 여전히 액침 양산 수준에 도달하지 못해 외산 레거시 툴에 전적으로 의존하고 있다.
더욱이 11nm급 미세 공정 구현에 필수적인 초고순도 화학물질, 고기능 원자층 증착 전구체, 고성능 포토레지스트(PR), 불화수소 가스 등 특수 원자재 영역에서는 일본 및 서구권 기업들에 대한 의존도가 여전히 절대적이어서, 추가적인 수출 규제가 단행될 경우 생산 지속성에 심각한 병목 현상이 발생할 수 있는 구조적 취약성을 내포하고 있다.
5. 글로벌 공급망, 시장 점유율 및 가격 구조의 파급효과
CXMT의 급격한 설비 증설은 수십 년간 고착화되었던 글로벌 D램 3대 공급사(삼성전자, SK하이닉스, 마이크론) 체제를 흔드는 실질적 변수로 부상하고 있다. 주요 반도체 시장조사기관에 따르면 CXMT의 월간 웨이퍼 생산 능력(WPM)은 2023년 말 12만 장 수준에서 2024년 말 20만 장, 2026년 말에는 약 35만 장 규모에 도달할 것으로 전망된다. 이는 글로벌 3위인 마이크론의 생산 능력(약 37만 5천~38만 5천 장)에 근접하는 규모이며, 순수 웨이퍼 투입량 기준으로는 세계 3위권에 필적하는 수치다.
기업명 2024년 말 WPM (추정) 2025년 말 WPM (추정) 2026년 말 WPM (전망) 2028년 장기 목표 WPM 삼성전자 (Samsung) 약 410,000 장 약 430,000 장 약 450,000 장 480,000+ 장 (평택 P4 및 용인 가동) SK하이닉스 (SK hynix) 약 360,000 장 약 370,000 장 약 400,000 장 450,000+ 장 (M15X 및 용인 클러스터) 마이크론 (Micron) 약 280,000 장 약 290,000 장 약 320,000 ~ 385,000 장 420,000 장 (미국 신규 팹 확장) 창신커지 (CXMT) 약 200,000 장 약 265,000 ~ 280,000 장 약 350,000 장 500,000 ~ 600,000 장 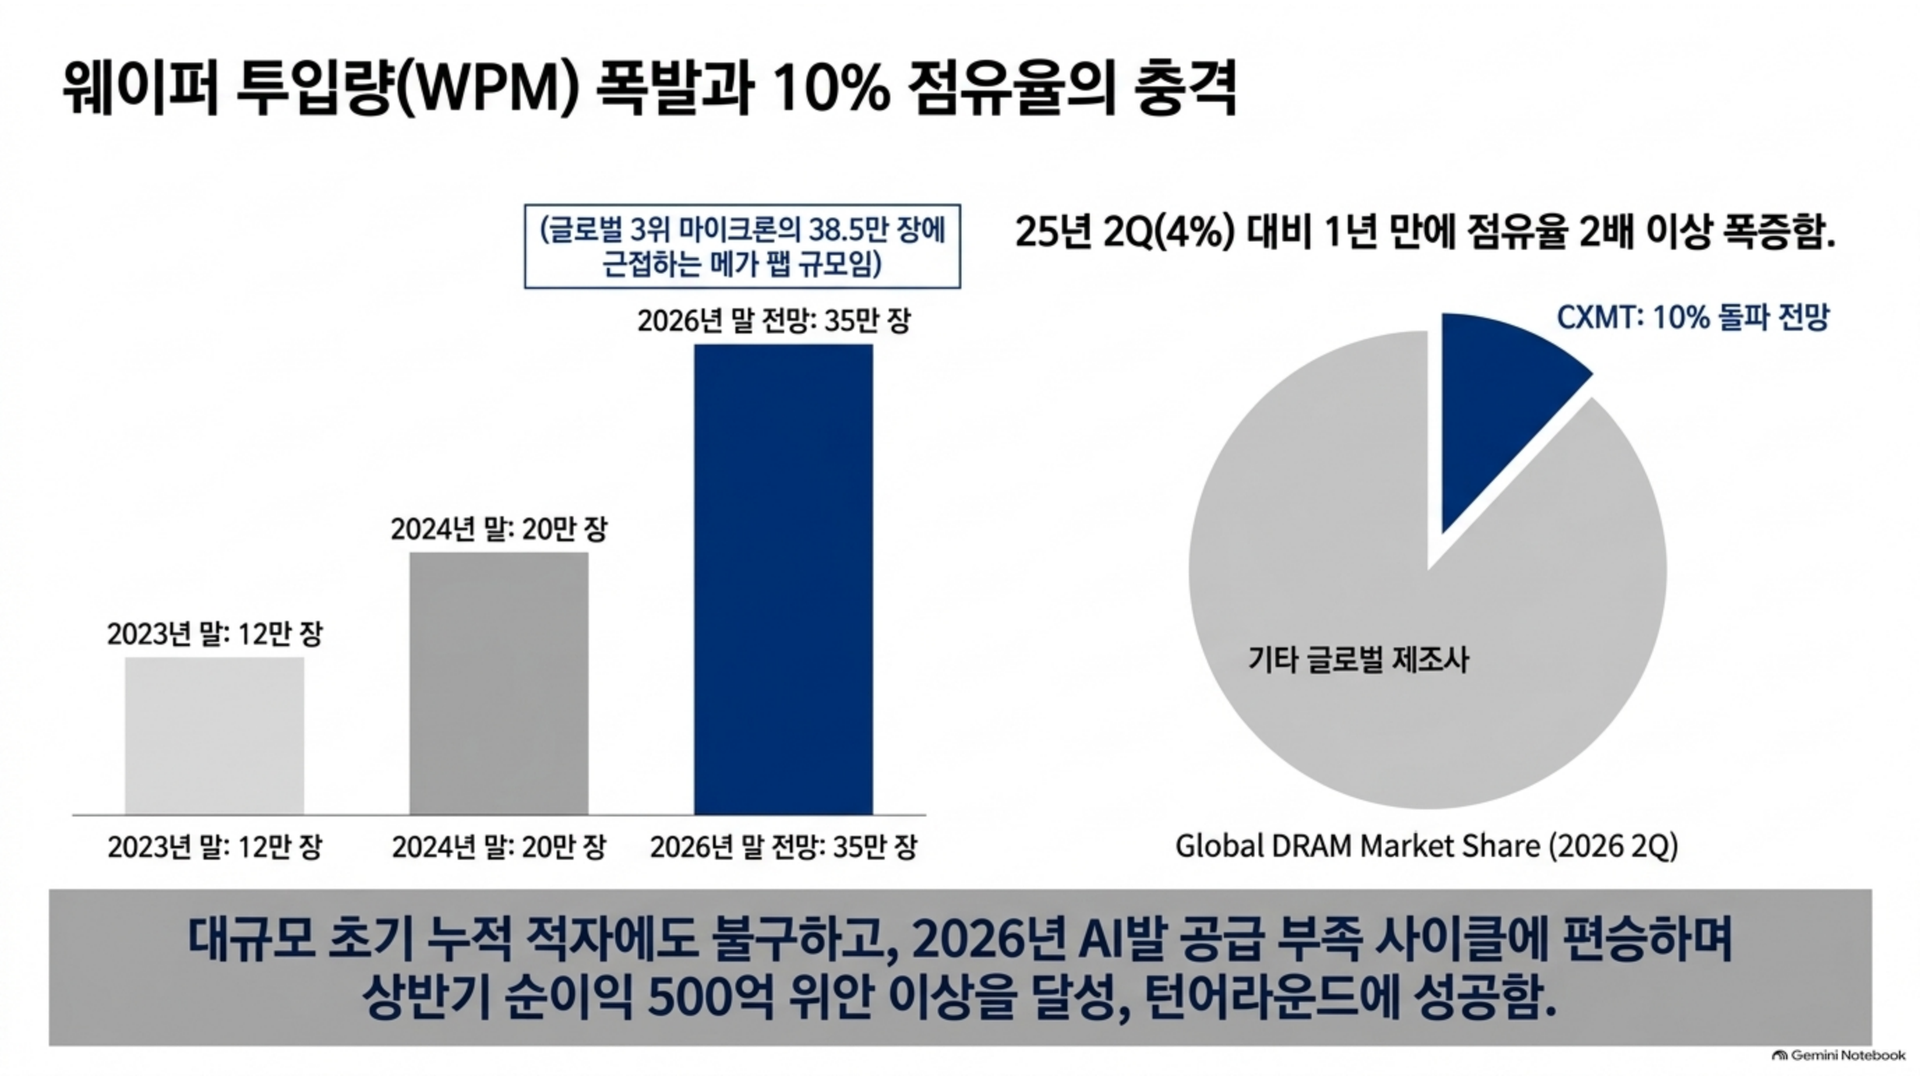
글로벌 매출 기준 D램 시장 점유율에서도 CXMT는 2025년 1분기 4.1%에서 2026년 1분기 7.6%, 2026년 2분기에는 9.5%에서 10.0% 선을 기록하며 확고한 글로벌 4위 공급사로 안착했다.
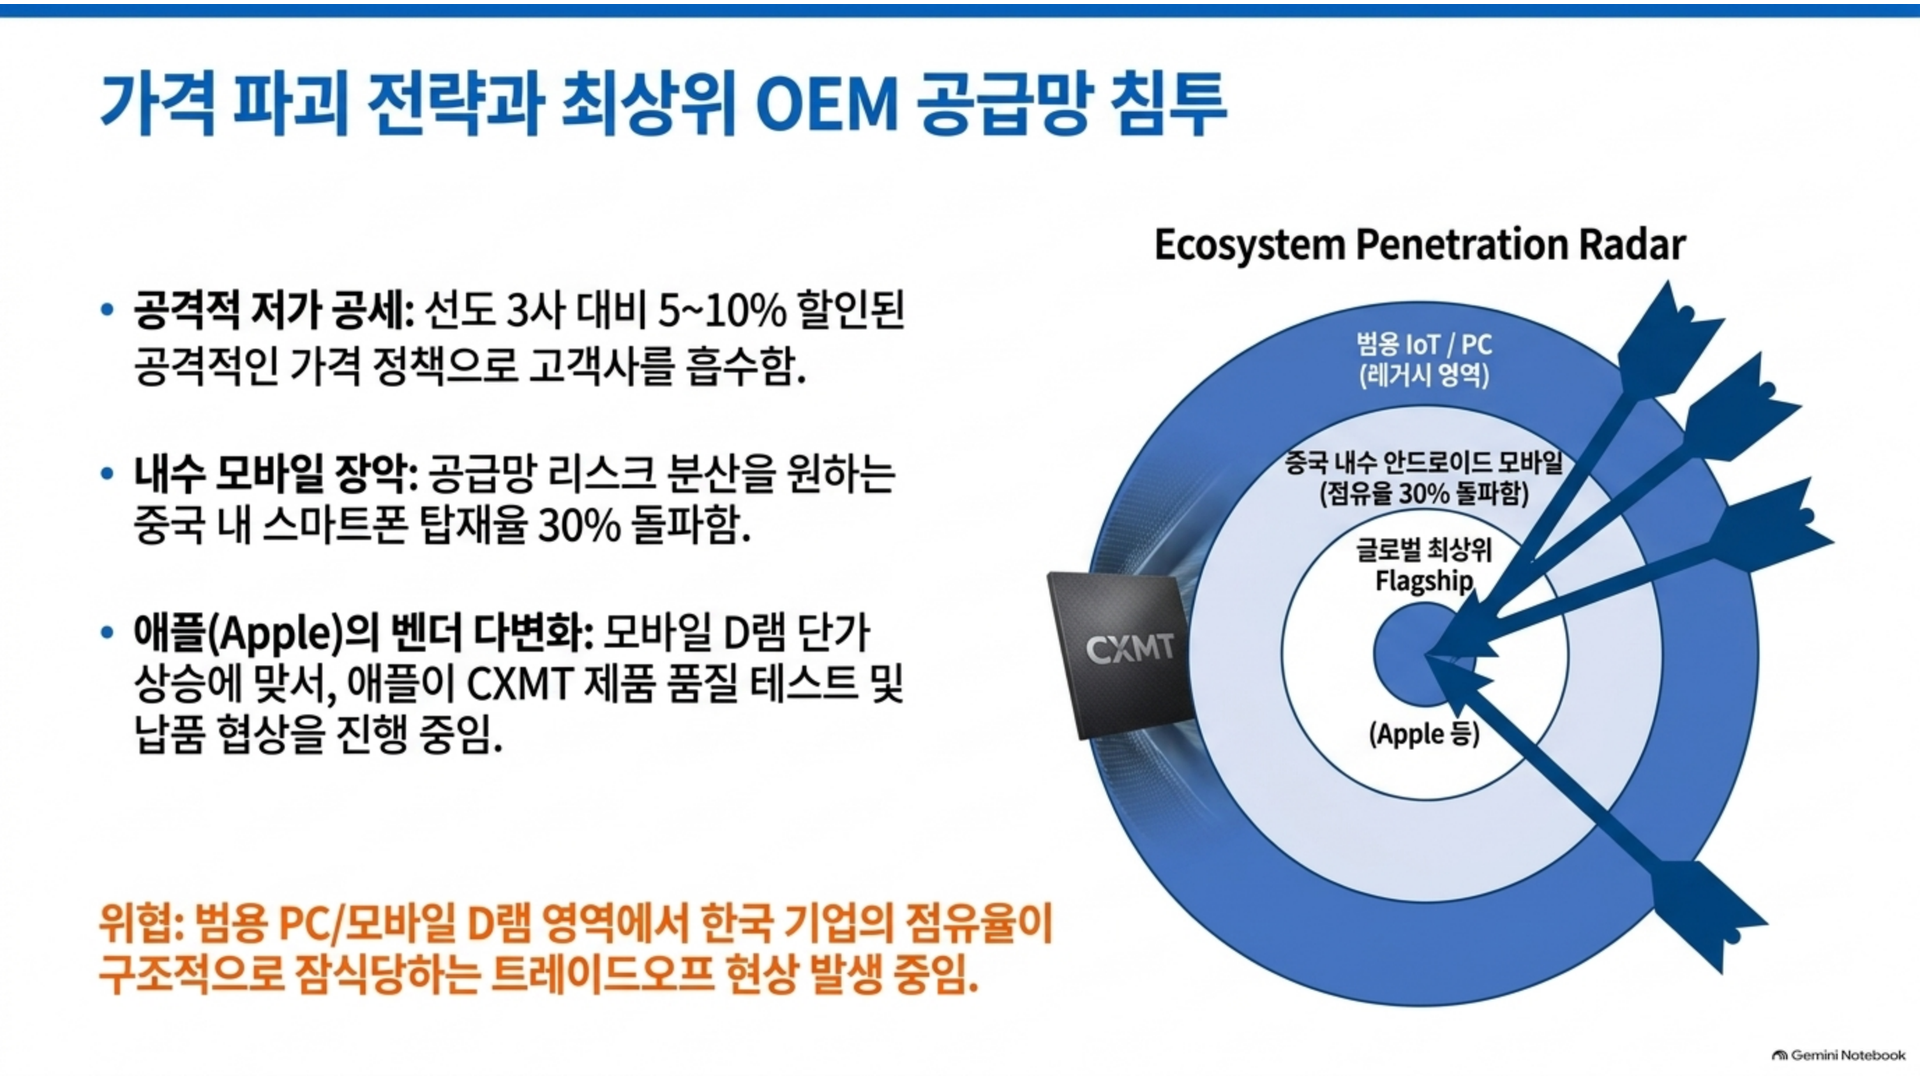
분기 삼성전자 (Samsung) SK하이닉스 (SK hynix) 마이크론 (Micron) 창신커지 (CXMT) 기타 (난야 등) 2025년 2분기 33% 39% 22% 4% 2% 2025년 4분기 36% 32% 22% 8% 2% 2026년 1분기 38.0 ~ 39.0% 29.0% 22.0% 7.6 ~ 8.0% 2.4% 2026년 2분기 38.0 ~ 39.4% 24.9 ~ 25.0% 23.3 ~ 24.0% 9.5 ~ 10.0% 2.0% CXMT의 급격한 성장은 중국 정부의 내수 반도체 자급률 제고 기조와 로컬 IT 기기 제조사들의 전략적 제휴가 결합된 결과다. 샤오미, 오포, 비보, 트랜션 등 주요 스마트폰 제조사들은 공급망 리스크 분산과 원가 절감을 목표로 CXMT의 LPDDR4X 및 LPDDR5/5X 채택 비중을 대폭 확대했다. 화웨이를 제외한 중국계 안드로이드 스마트폰 내 CXMT D램 채택률은 이미 30%를 넘어섰으며, 업계 일각에서는 단기간 내 50% 수준까지 도달할 것으로 관측한다.
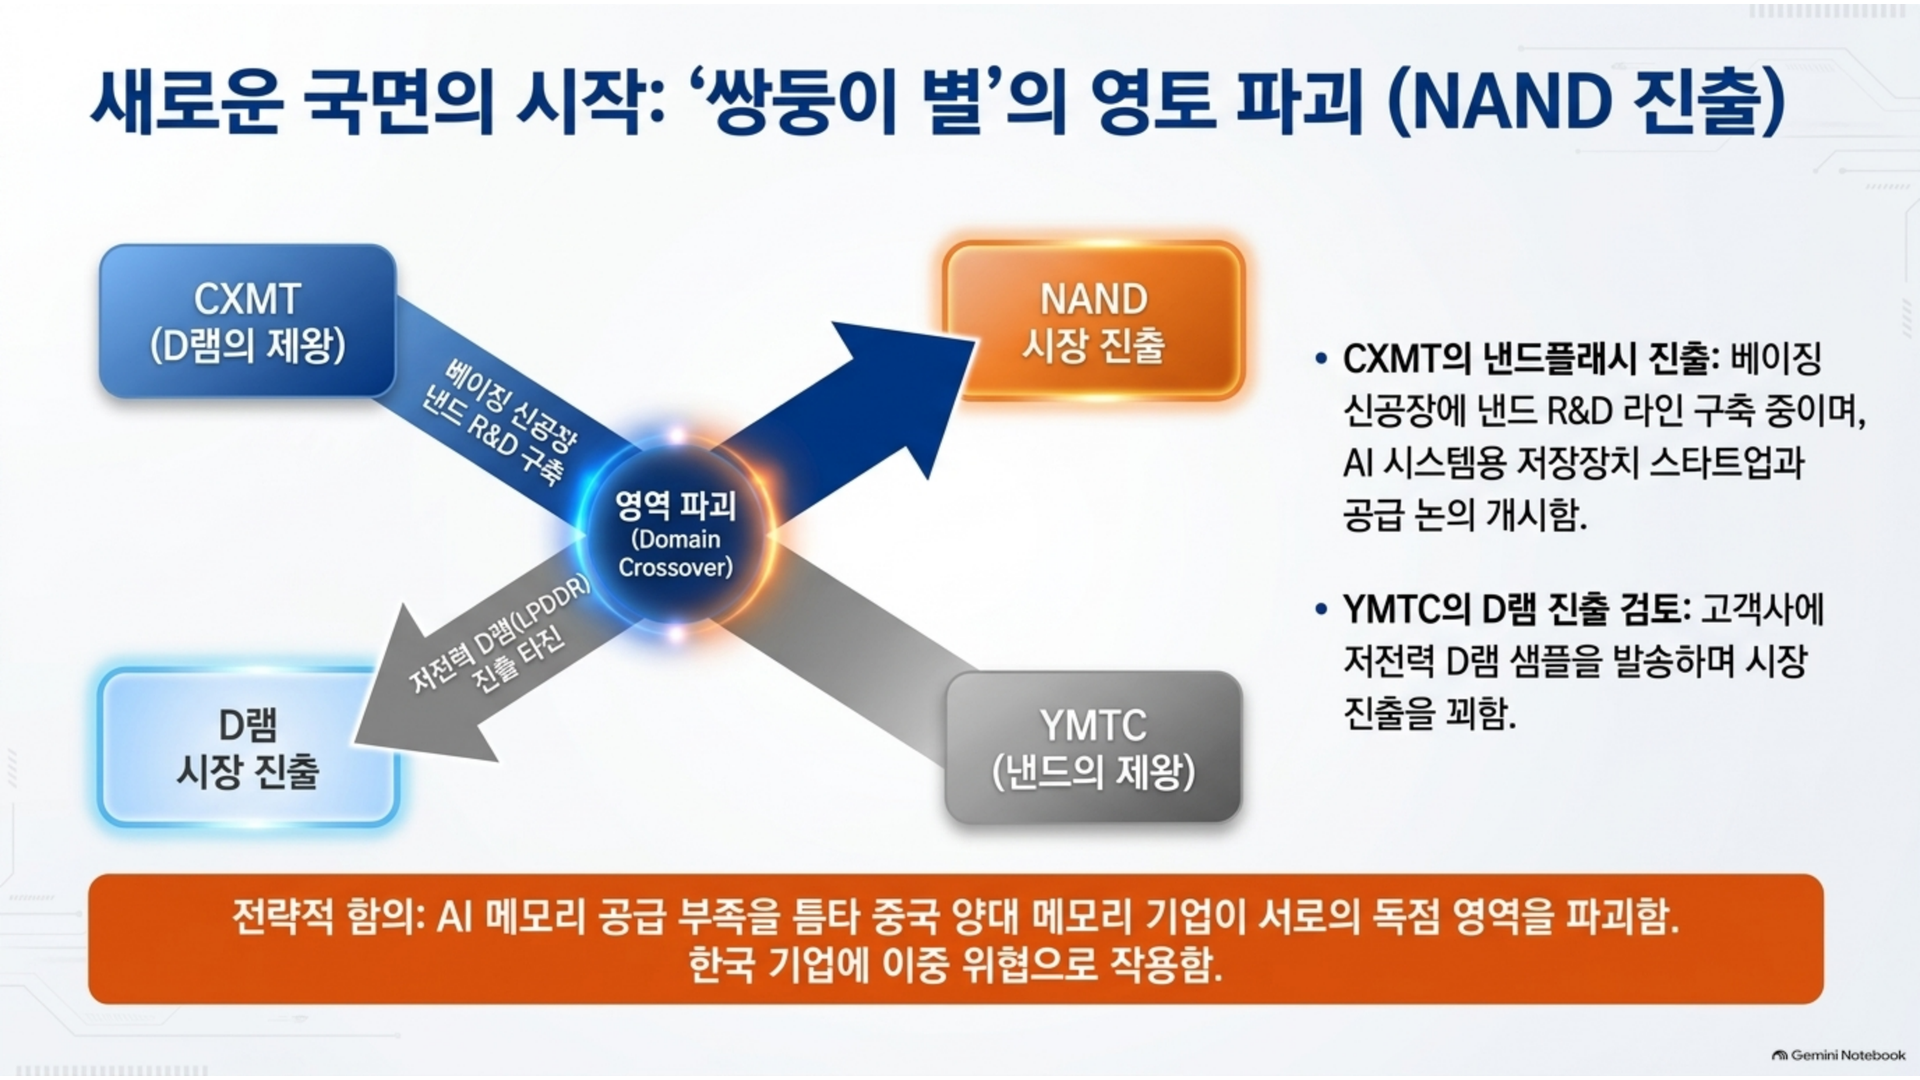
더욱 주목할 점은 글로벌 최상위 OEM으로의 침투 시도다. 메모리 3사가 HBM 및 서버용 고부가 D램 증산에 생산 라인을 집중하면서 일반 스마트폰용 LPDDR 제품군의 공급 부족과 가격 상승이 지속되자, 애플(Apple) 역시 중국 내수용 디바이스의 부품 조달 다변화 및 기존 공급사들과의 가격 협상력 제고를 목적으로 CXMT 제품에 대한 품질 테스트와 납품 협상을 진행했다.
가격 측면에서 CXMT는 선도 3사 대비 약 5~10% 낮은 할인 가격 정책을 구사해 고객사를 확보하고 있다. 대규모 초기 R&D 투자와 감가상각으로 인해 2025년까지 누적 적자가 366억 위안에 달했으나, 2026년 AI發 D램 공급 부족과 계약 가격 폭등 사이클에 편승하며 극적인 실적 턴어라운드를 달성했다. 2026년 1분기 매출 508억 위안, 순이익 247억~330억 위안을 기록했으며, 상반기 전체로는 매출 1,100억~1,200억 위안, 순이익 500억 위안 이상을 거두며 후속 설비 투자를 자체 창출 현금으로 조달하는 기반을 다졌다.
6. 국내 메모리 업계의 전략적 위협 요인과 대응 방안
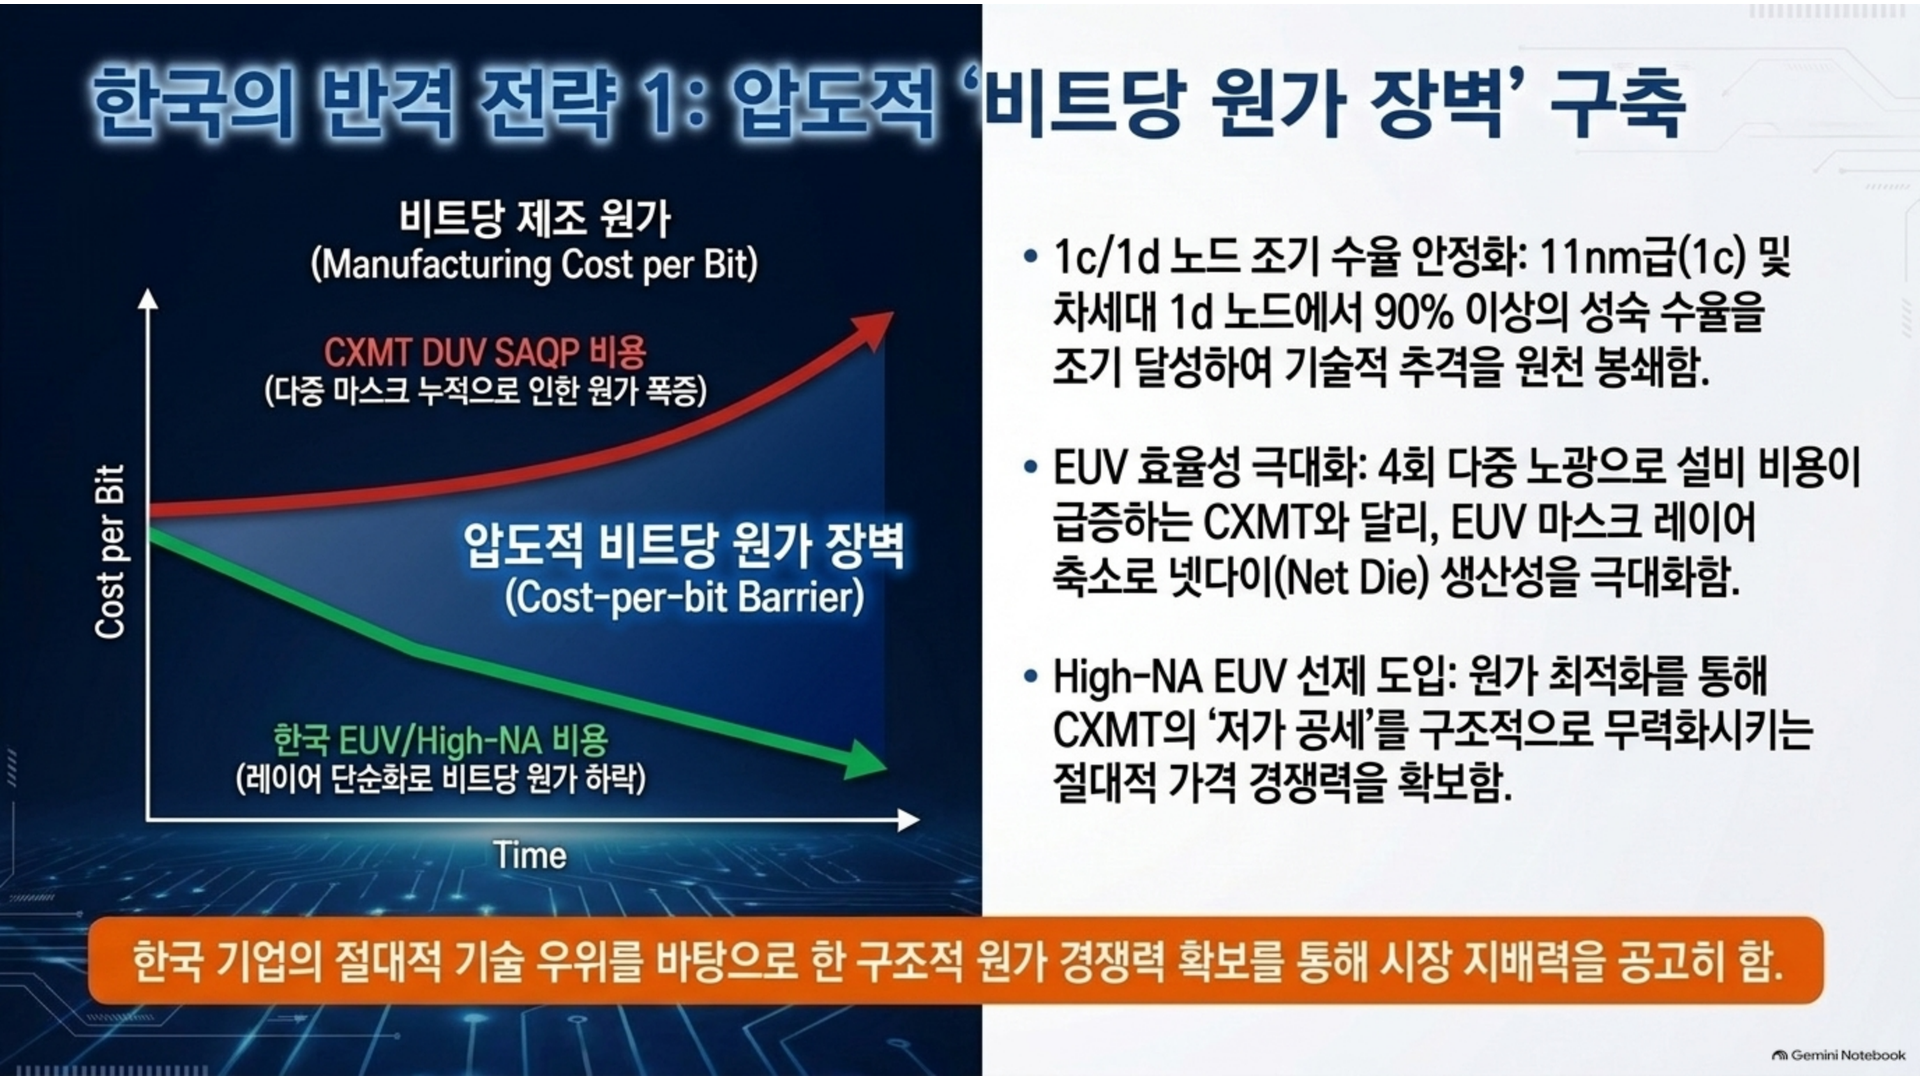
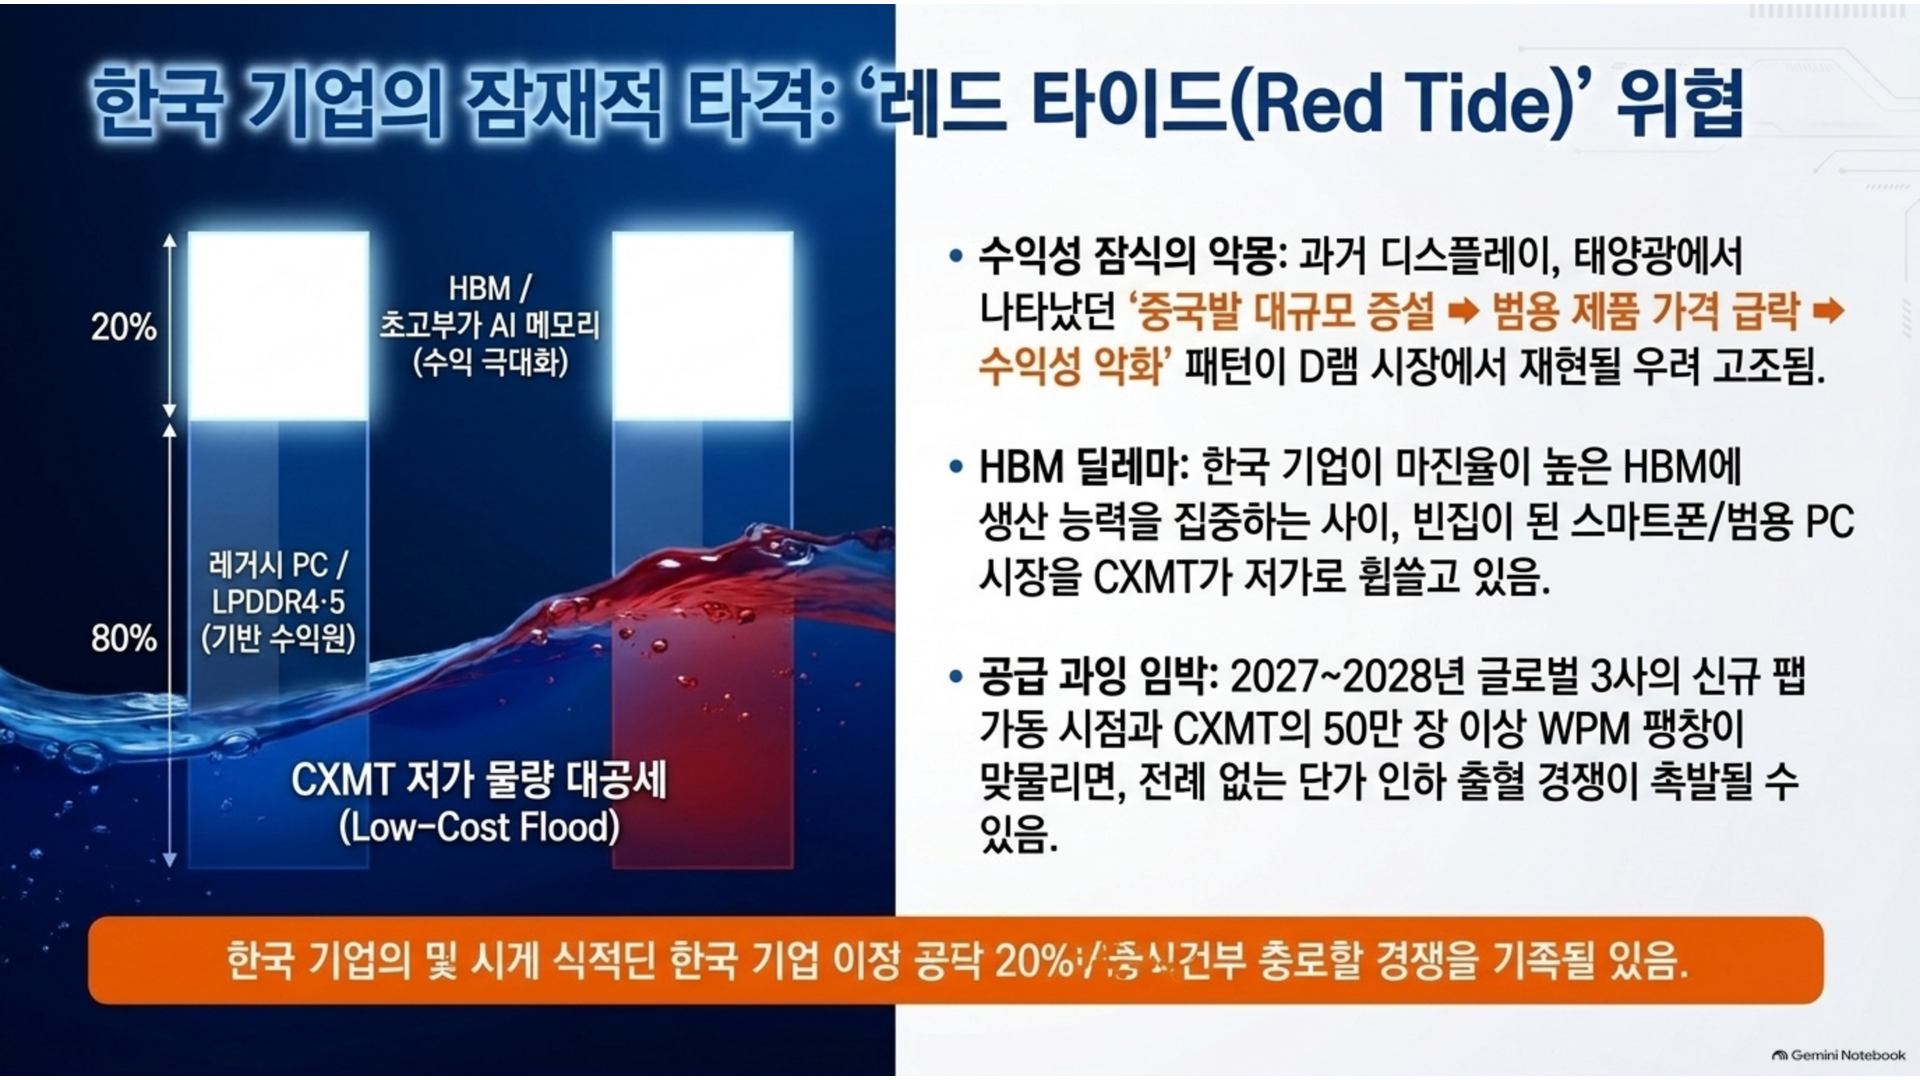
CXMT의 약진은 한국 반도체 기업들에게 상당한 전략적 위협으로 다가오고 있다. 과거 디스플레이(LCD), 태양광, 저층형 낸드플래시 시장에서 나타났던 '중국발 대규모 증설에 따른 범용 제품 가격 급락과 수익성 악화' 구조가 D램 영역, 특히 모바일 저전력 메모리와 레거시 DDR 시장에서 재현될 가능성이 농후하다.
삼성전자와 SK하이닉스가 마진율이 극대화된 HBM3E와 HBM4에 전체 유효 생산 능력을 집중하는 전략은 단기적으로 기록적인 영업이익을 견인하고 있으나, 스마트폰 및 범용 PC D램 시장에서 점유율 기반의 시장 지배력이 구조적으로 잠식당하는 트레이드오프(Trade-off)를 유발하고 있다. 중국계 스마트폰 제조사들의 자국산 부품 우선 채택 기조로 인해 국내 2사의 대중국 모바일 메모리 출하 비중이 점진적으로 축소되는 점 또한 중장기적 부담 요인이다.
이러한 위협에 대응하여 국내 반도체 기업들은 선제적인 기술적 초격차와 제품군 재편을 완수해야 한다.
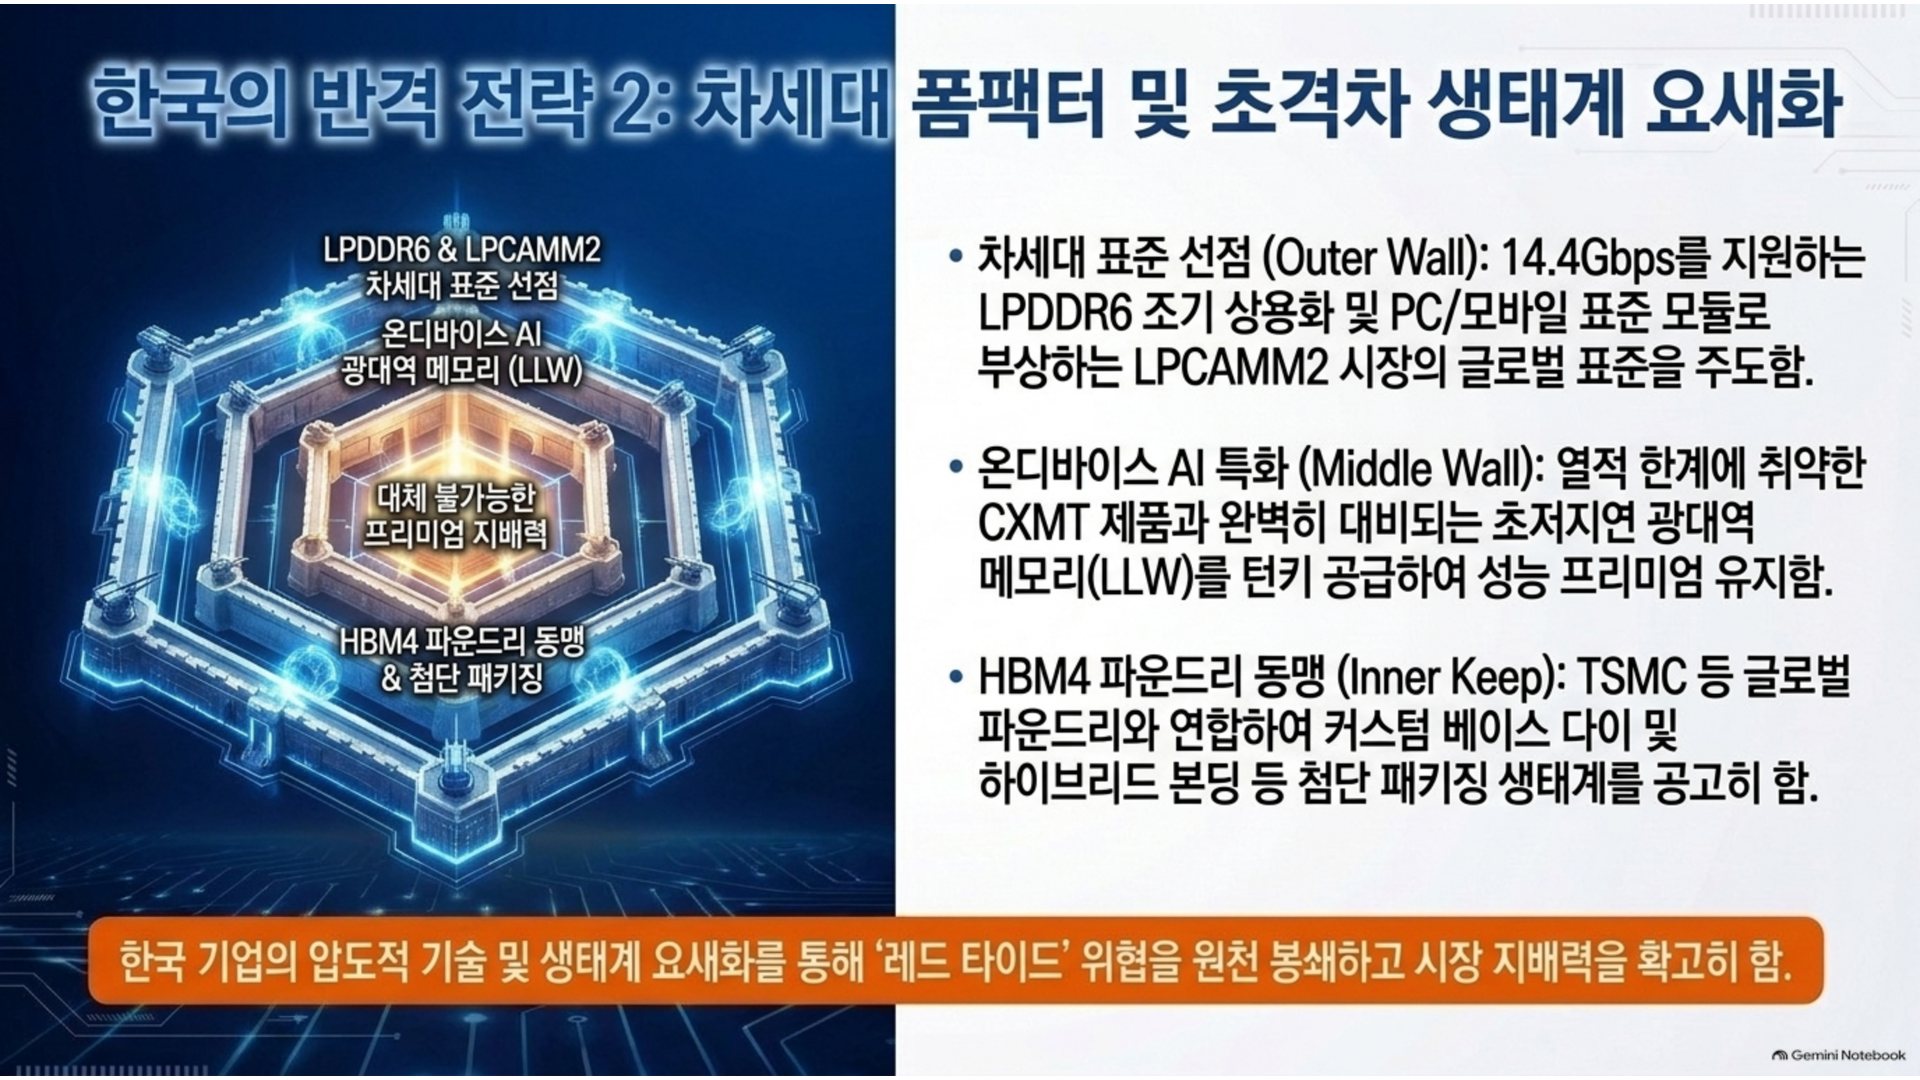
가장 시급한 과제는 1c(11nm급) 및 차세대 1d 노드의 조기 수율 안정화를 통한 '비트당 원가 장벽' 구축이다. CXMT가 4회 다중 노광(SAQP)으로 인한 공정 단계와 설비 비용의 기하급수적 증가를 감수하며 11nm급에 턱걸이한 것과 달리, 삼성전자와 SK하이닉스는 고도화된 EUV 장비를 기반으로 마스크 레이어를 획기적으로 축소하여 넷다이 생산성을 극대화해야 한다. 향후 High-NA EUV 노광기를 선제 도입하고 90% 이상의 성숙 수율을 조기에 달성함으로써 비트당 제조 원가에서 CXMT의 저가 공세를 무력화하는 절대적 원가 우위를 확립해야 한다.
동시에 단순 규격 경쟁을 넘어선 차세대 폼팩터 및 온디바이스 AI 메모리 시장 선점이 필수적이다. 1c 노드를 기반으로 14.4Gbps를 지원하는 LPDDR6를 조기 상용화하고, 차세대 PC 및 모바일 표준 모듈로 부상하는 LPCAMM2 시장의 글로벌 표준을 주도해야 한다. 온디바이스 SLM(소형언어모델) 연산에 필수적인 초저지연 광대역 메모리(LLW)와 고신뢰성 모바일 모듈을 턴키로 공급함으로써, 열적 한계와 누설 전류 제어에서 기술적 제약을 겪는 CXMT 제품군과의 성능 및 가격 프리미엄 격차를 명확히 유지해야 한다.
마지막으로 CXMT의 물리적 진입 장벽이 가장 높은 고대역폭 메모리(HBM) 및 첨단 패키징 생태계의 결속을 극대화해야 한다. CXMT는 TSV 공정의 정밀도 미흡과 불량률로 인해 HBM3 8단 수율조차 25% 선에 갇혀 있는 실정이다. 국내 기업들은 HBM4부터 적용되는 커스텀 파운드리 베이스 다이(Base Die) 영역에서 TSMC 등 글로벌 파운드리와의 연합을 강화하고, 16단 이상의 어드밴스드 MR-MUF 및 하이브리드 본딩 기술을 완성함으로써 대체 불가능한 초고부가 AI 가속기 시장의 지배력을 공고히 해야 한다. 이를 통해 범용 D램 시장의 경쟁 심화가 회사 전체의 수익성 훼손으로 전이되는 것을 차단해야 한다.
7. 결론: 메모리 반도체 시장 판도 변화와 향후 전망
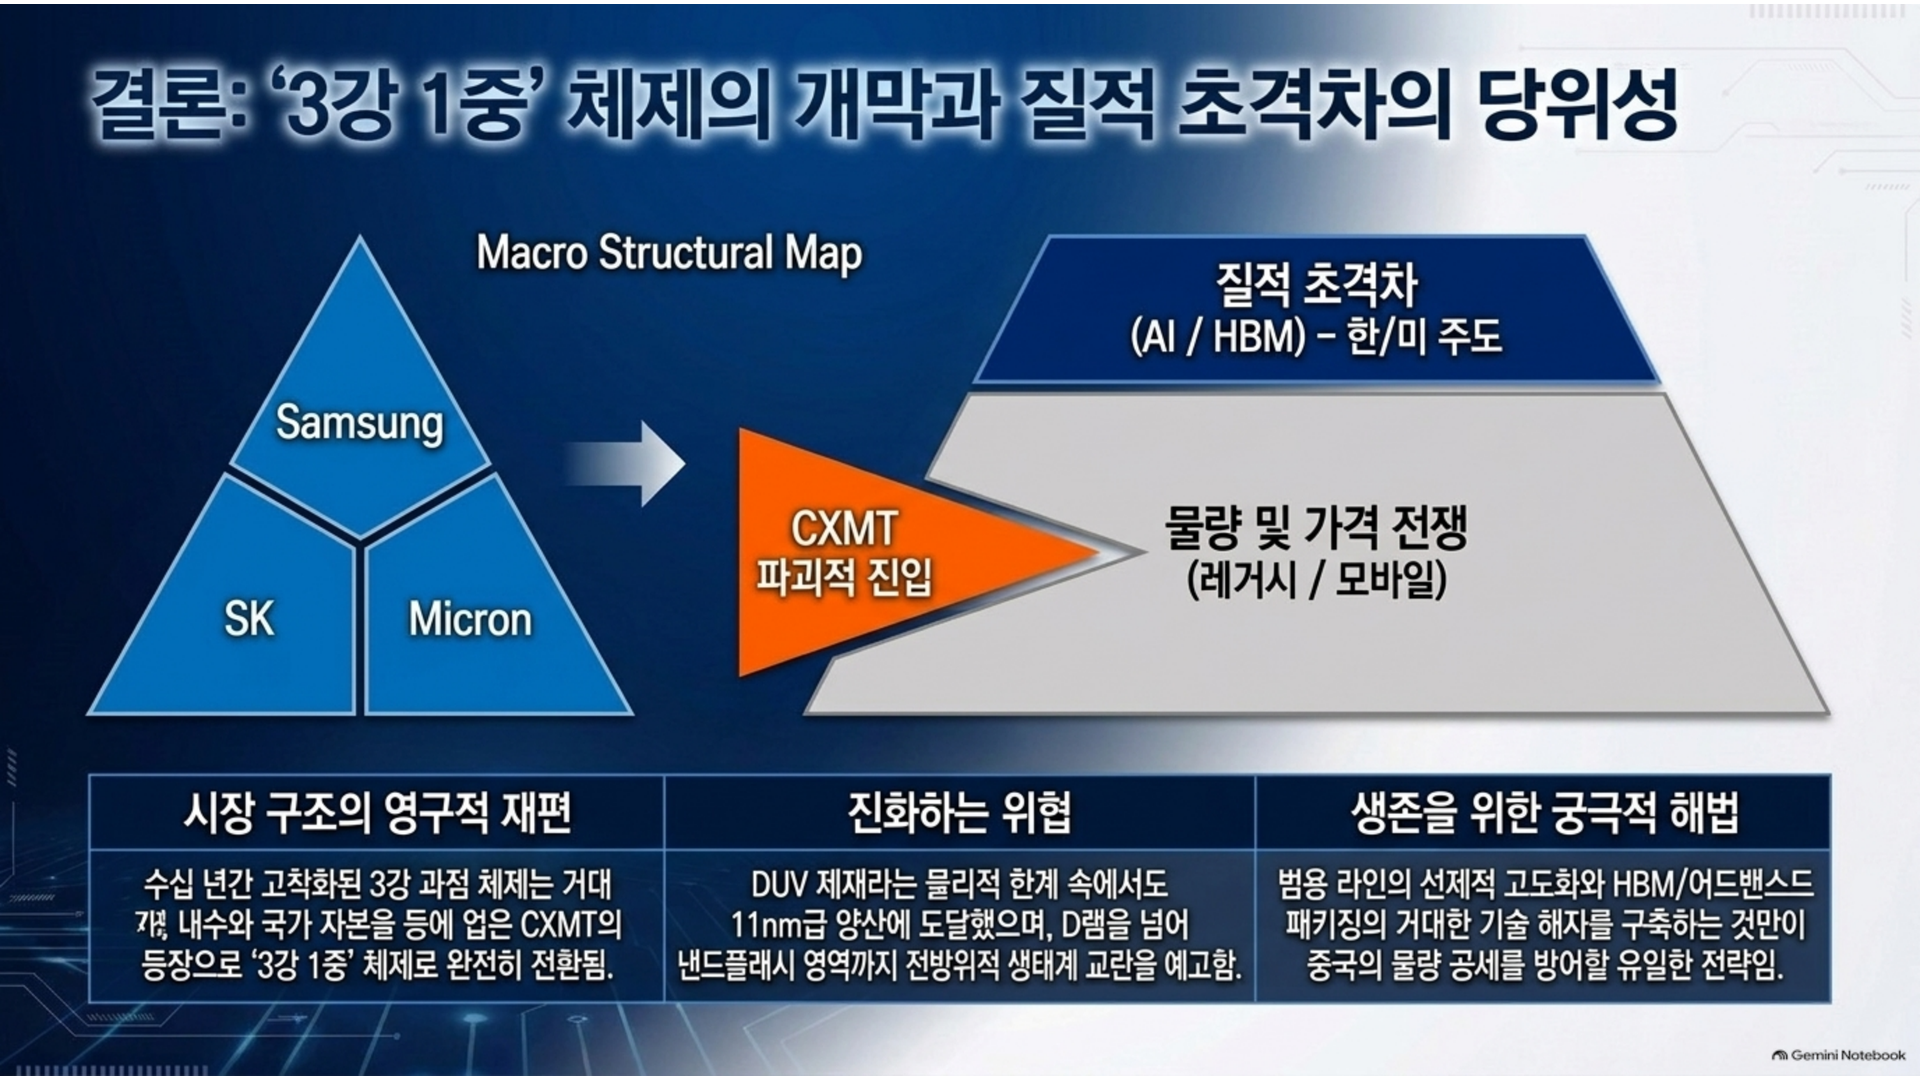
창신커지(CXMT)의 5세대(G5) D램 플랫폼 양산과 24Gb LPDDR5X의 전면 출하는 미국의 전방위적 반도체 제재망 속에서도 중국 메모리 산업이 DUV 다중 패터닝을 통해 10나노급 미세화의 실질적 양산 단계에 도달했음을 보여주는 사건이다. 11.95nm 유효 하프피치 달성과 커패시터 종횡비 45:1 구현, HKMG 공정 통합은 CXMT가 레거시 DDR4 수준을 넘어 플래그십 모바일 메모리 영역에서 글로벌 시장을 위협할 수 있는 제조 역량을 갖추었음을 입증한다.
글로벌 D램 시장 구조는 기존의 삼성전자, SK하이닉스, 마이크론 3사가 주도하던 절대 과점 체제에서, 약 10%의 시장 점유율과 거대한 내수 수요 기반을 확보한 CXMT가 결합된 '3강 1중' 체제로 전환되었다. 단기적으로 2026~2027년까지는 글로벌 AI 인프라 확장에 따른 D램 전반의 구조적 공급 부족으로 인해 CXMT의 물량이 전체 시장 가격의 급락을 초래하기보다는 공급 부족을 완충하는 역할을 할 가능성이 크다.
그러나 2027~2028년 이후 글로벌 3사의 신규 클린룸 증설(삼성전자 평택 P4, SK하이닉스 M15X 및 용인 팹, 마이크론 미국 신규 팹)이 본격 가동되고, CXMT의 월간 생산 능력이 50만 장 이상으로 팽창할 경우, 범용 DDR5 및 모바일 LPDDR 제품군을 중심으로 심각한 공급 과잉과 격렬한 단가 인하 경쟁이 촉발될 수 있다. 한국 반도체 산업은 범용 라인의 선제적 고도화와 고효율 EUV 기반 공정 혁신, 그리고 차세대 LPDDR6 및 커스텀 HBM4 시장의 확고한 기술 장벽을 바탕으로 질적 초격차를 유지하는 전략적 체질 개선을 완수해야 한다.